डिजिटल पेमेंट सुरक्षा और UPI अपडेट: ₹2,000 से अधिक के व्यापारी लेनदेन पर नए सुरक्षा नियम एवं प्रभाव
आरबीआई और एनपीसीआई (NPCI) द्वारा डिजिटल भुगतानों को अधिक सुरक्षित बनाने के लिए नए गाइडलाइंस जारी; ₹2,000 से ऊपर के मर्चेंट UPI भुगतानों पर नए प्रावधानों को लेकर व्यापारिक जगत में चर्चाएं तेज।

डिजिटल पेमेंट सुरक्षा और UPI अपडेट: ₹2,000 से अधिक के व्यापारी लेनदेन पर नए सुरक्षा नियमों से बदलेगी व्यवस्था
नई दिल्ली: भारत में डिजिटल भुगतान क्रांति ने आम नागरिकों से लेकर छोटे-बड़े व्यापारियों तक के दैनिक जीवन और व्यवसाय करने के तरीकों को पूरी तरह से बदल दिया है। यूनिफाइड पेमेंट्स इंटरफेस (UPI) आज देश में लेनदेन का सबसे बड़ा और विश्वसनीय माध्यम बन चुका है। हालांकि, जैसे-जैसे डिजिटल भुगतानों की संख्या और दायरा बढ़ा है, वैसे-वैसे साइबर धोखाधड़ी, फ़िशिंग और वित्तीय सुरक्षा से जुड़ी चुनौतियां भी सामने आई हैं। इसी को ध्यान में रखते हुए भारतीय रिजर्व बैंक (RBI) और भारतीय राष्ट्रीय भुगतान निगम (NPCI) ने डिजिटल भुगतानों को अधिक पारदर्शी और सुरक्षित बनाने के लिए नए सुरक्षा दिशानिर्देश तैयार किए हैं।
विशेष रूप से ₹2,000 से अधिक राशि वाले व्यावसायिक और मर्चेंट (Merchant) UPI भुगतानों के लिए नए सुरक्षा नियमों और इंटरचेंज/प्रोसेसिंग प्रावधानों को लागू करने की दिशा में कदम उठाए जा रहे हैं। इन नए नियमों के सामने आने के बाद देश भर के व्यापारिक संगठनों, खुदरा विक्रेताओं और डिजिटल फिनटेक कंपनियों के बीच तरह-तरह की चर्चाएं और प्रतिक्रियाएं देखने को मिल रही हैं।
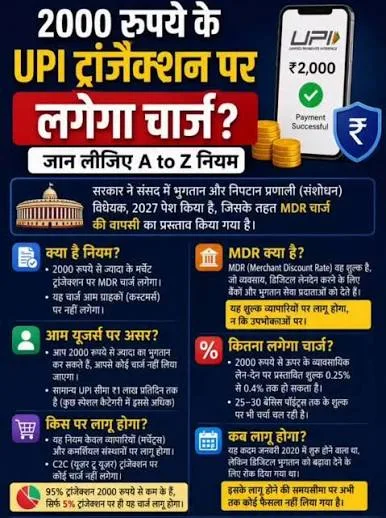
₹2,000 से अधिक के लेनदेन पर क्या हैं नए प्रावधान?
डिजिटल भुगतानों में सुरक्षा का दायरा मजबूत करने के लिए नियामक निकायों द्वारा कई प्रमुख बिंदुओं पर विशेष ध्यान दिया जा रहा है:
टू-फैक्टर ऑथेंटिकेशन (2FA) और एडिशनल वेरिफिकेशन: ₹2,000 से अधिक के व्यावसायिक भुगतानों पर धोखाधड़ी (Fraud) की संभावना सबसे अधिक होती है। ऐसे में संदिग्ध या उच्च मूल्य वाले लेनदेन को सत्यापित करने के लिए अतिरिक्त सुरक्षा परतें (जैसे बायोमेट्रिक सत्यापन, ओटीपी या इन-ऐप अप्रूवल) जोड़ने का प्रस्ताव रखा गया है।
मर्चेंट क्रेडिट कार्ड और प्रीपेड वॉलेट पर इंटरचेंज शुल्क नियमावली: प्रीपेड पेमेंट इंस्ट्रूमेंट्स (PPI) जैसे डिजिटल वॉलेट और रुपे क्रेडिट कार्ड से UPI द्वारा किए जाने वाले ₹2,000 से अधिक के मर्चेंट पेमेंट्स पर लगने वाले इंटरचेंज चार्जेस को लेकर स्थिति स्पष्ट की गई है। हालांकि, यह स्पष्ट किया गया है कि सामान्य बैंक खाते से बैंक खाते में किए जाने वाले पीयर-टू-पीयर (P2P) या पीयर-टू-मर्चेंट (P2M) लेनदेन आम जनता के लिए पूरी तरह से मुफ्त रहेंगे।
रियल-टाइम फ्रॉड मॉनिटरिंग और डिले टाइम फ्रेम: अचानक बड़े या असामान्य ट्रांजैक्शन होने पर बैंक और फिनटेक प्लेटफॉर्म्स एआई (AI) आधारित सुरक्षा प्रणालियों का उपयोग करेंगे। यदि कोई भुगतान संदिग्ध प्रतीत होता है, तो उसे कुछ समय के लिए होल्ड पर रखा जा सकता है या ग्राहक से दोबारा पुष्टि मांगी जा सकती है।
व्यापारिक संगठनों की चिंताएं और प्रतिक्रियाएं
₹2,000 से अधिक के मर्चेंट भुगतानों पर लागू होने वाले नए तकनीकी व सुरक्षा नियमों के कारण व्यापारिक संगठनों (Retailers & Merchants Associations) के बीच मिश्रित प्रतिक्रिया देखने को मिल रही है:
तकनीकी जटिलता और असुविधा: छोटे व मध्यम व्यापारियों का मानना है कि अतिरिक्त सुरक्षा परतों के कारण काउंटर पर भुगतान प्रक्रिया में थोड़ा अधिक समय लग सकता है, जिससे व्यस्त समय (Peak Hours) में ग्राहकों को कतार में इंतजार करना पड़ सकता है।
शुल्क को लेकर भ्रम: हालांकि सरकार और आरबीआई ने यह बार-बार साफ किया है कि सीधे बैंक-टू-बैंक UPI भुगतान पर ग्राहकों या छोटे दुकानदारों से कोई अतिरिक्त शुल्क नहीं लिया जाएगा, फिर भी वॉलेट और क्रेडिट कार्ड लिंक्ड UPI लेनदेन पर लगने वाले मर्चेंट डिस्काउंट रेट (MDR) को लेकर व्यापारियों में स्पष्टता की मांग की जा रही है।
साइबर सुरक्षा का स्वागत: अधिकांश बड़े व्यापारी संघों ने धोखाधड़ी रोकने के लिए बनाए गए कड़े सुरक्षा मानकों का स्वागत किया है। उनका मानना है कि सुरक्षित भुगतान तंत्र से ग्राहकों का भरोसा बढ़ेगा, जिससे अंततः व्यापार को ही लाभ होगा।
ग्राहकों और आम उपभोक्ताओं पर क्या होगा असर?
आम जनता के दृष्टिकोण से देखा जाए तो नए नियमों का मुख्य उद्देश्य उपभोक्ता के पैसों को सुरक्षित रखना है:
बढ़ी हुई सुरक्षा: यदि किसी यूजर का मोबाइल चोरी हो जाता है या वह किसी फ़िशिंग लिंक का शिकार होता है, तो नए सुरक्षा नियमों के तहत धोखाधड़ी करने वाले आसानी से बड़ी रकम ट्रांसफर नहीं कर सकेंगे।
लेनदेन में पारदर्शिता: ₹2,000 से अधिक के भुगतानों का विस्तृत विवरण और त्वरित नोटिफिकेशन यूजर को प्राप्त होगा, जिससे अनधिकृत लेनदेन पर तुरंत रोक लगाई जा सकेगी।
निःशुल्क सामान्य यूपीआई सेवा: आम नागरिकों द्वारा दोस्तों, रिश्तेदारों को पैसे भेजने या दुकानों पर सीधे बैंक खाते से पेमेंट करने पर कोई असर नहीं पड़ेगा और यह पहले की तरह पूरी तरह मुफ़्त रहेगा।
फिनटेक कंपनियों और बैंकों की भूमिका
इस नई व्यवस्था को सुचारू रूप से लागू करने के लिए Google Pay, PhonePe, Paytm, BHIM जैसे UPI ऐप्स और प्रमुख बैंकों को अपने इंफ्रास्ट्रक्चर में बदलाव करने के निर्देश दिए गए हैं:
सिस्टम अपग्रेडेशन: फिनटेक प्लेटफॉर्म्स अपने सर्वर और एल्गोरिदम को अपडेट कर रहे हैं ताकि धोखाधड़ी की पहचान रियल-टाइम में की जा सके।
जागरूकता अभियान: ग्राहकों और व्यापारियों को सुरक्षित डिजिटल भुगतान के प्रति जागरूक करने के लिए व्यापक अभियान चलाए जा रहे हैं, जिसमें पिन साझा न करने, अनजान क्यूआर कोड स्कैन न करने और संदिग्ध कॉल से बचने की सलाह दी जा रही है।
निष्कर्ष
डिजिटल पेमेंट सुरक्षा को मजबूत करना भारत की डिजिटल अर्थव्यवस्था की टिकाऊ वृद्धि के लिए बेहद आवश्यक है। ₹2,000 से अधिक के मर्चेंट UPI भुगतानों पर लागू किए जा रहे सुरक्षा नियम और प्रावधान धोखाधड़ी पर लगाम लगाने में मील का पत्थर साबित होंगे। हालांकि, सरकार और वित्तीय संस्थानों को व्यापारिक संगठनों की शंकाओं का समाधान करते हुए प्रक्रियाओं को जितना संभव हो सके सरल और पारदर्शी बनाए रखना होगा, ताकि भारत का डिजिटल इंडिया मिशन निर्बाध रूप से आगे बढ़ता रहे।


राष्ट्रीय से संबंधित
दिल्ली में भारी विरोध-प्रदर्शन: सुरक्षा के चलते 200 से अधिक ट्रेनें रद्द, कई इलाकों में मोबाइल इंटरनेट सेवाएं निलंबित
लखनऊ में मुख्यमंत्री योगी आदित्यनाथ की कैबिनेट बैठक संपन्न: इंफ्रास्ट्रक्चर, रोजगार और प्रशासनिक व्यवस्था से जुड़े कई अहम प्रस्तावों पर लगी मुहर
लखनऊ में चुनाव आयोग के खिलाफ विपक्षी दलों का जोरदार शक्ति प्रदर्शन, सड़कों पर उतरे कार्यकर्ता